こんにちは、ポイ活アプリ手帖のシゲチです。
ポイ活を始めてポイントが貯まってくると、次に気になるのが「このポイントをどうやって現金にするの?」というところだと思います。
私はポイ活を5年ほど続けていて、モッピー、ハピタス、MIKOSHI、ワラウ、トリマ、ちょびリッチなどで実際にポイント交換をしてきました。ハピタスから銀行口座へ振り込んだこともあれば、ドットマネーやPeX、デジタルギフトを経由してdポイントへ交換したこともあります。
実際にやってみると、ポイ活の現金化には「そのまま銀行へ振り込む方法」だけでなく、「いったんdポイントなどへ交換し、そこから現金化する方法」もあります。必ずしも最短ルートが一番お得とは限りません。
とはいえ、初めて現金化するなら難しい交換ルートを覚える必要はありません。まずは直接銀行振込ができるサービスから始めれば十分です。この記事では、私の交換履歴も交えながら、ポイ活で貯めたポイントを現金として受け取る方法を順番に紹介します。
ポイ活の現金化はどうやる?
ポイ活で貯まるものは、最初から「円」で表示されるとは限りません。ポイント、マイル、コインなどサービスによって単位が違い、それを銀行振込や共通ポイント、ギフト券などへ交換して初めて使える形になります。ここでは、まず初心者でも分かりやすい現金化の基本から見ていきます。
ポイントは本当に現金にできる?
結論から言うと、銀行振込に対応しているポイ活サービスなら、貯めたポイントを実際のお金として銀行口座へ振り込むことができます。
私自身もハピタスで何度も現金へ交換してきました。2025年には5,000pt、22,000pt、4,000ptをそれぞれ銀行へ交換した履歴が残っています。
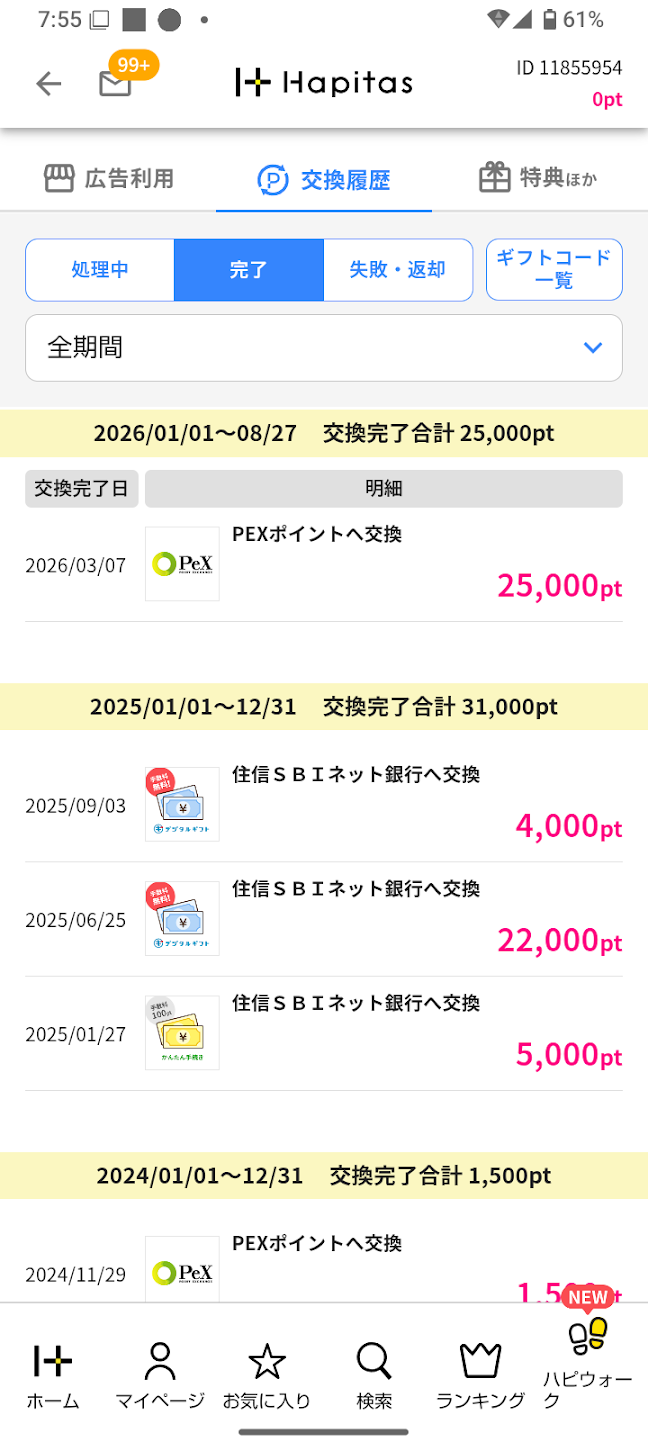
私のハピタスの交換履歴。2025年には住信SBIネット銀行へ5,000pt、22,000pt、4,000ptを交換しました。
このように、ポイ活は画面上の数字だけが増える仕組みではありません。交換条件を満たせば、ポイントを銀行口座へ移して普通のお金として使えるサービスがあります。
ポイントがもらえる理由や、ポイ活サービスが成り立つ仕組みについては、ポイ活の仕組みを5年実践者が解説した記事で詳しく紹介しています。
ただし、すべてのポイ活アプリが銀行振込に対応しているわけではありません。PayPayポイント、dポイント、Vポイント、Amazonギフトカードなどへの交換のみ対応しているサービスもあります。
現金化を目的にポイ活を始めるなら、ポイントの貯めやすさだけではなく「銀行振込に対応しているか」まで確認しておくと分かりやすいです。
一番簡単なのは銀行への振込
ポイ活初心者に私がすすめるのは、ポイントサイトから自分の銀行口座へ直接振り込む方法です。
例えば私の場合、ハピタスから住信SBIネット銀行へ直接交換したことがあります。ポイント交換画面で現金を選び、金融機関や口座情報を登録して交換を申し込むという流れです。
途中で別のポイントサービスを挟まないため、「今持っているポイントが最終的にどこへ行ったのか」が分かりやすいのがメリット。特に初回は、このシンプルさがかなり大事だと感じます。
なお、交換条件はサービスによって変わります。2026年8月時点のハピタス公式交換ページを見ると、「現金(無料で交換)」と「現金(直接口座振込)」があり、最低交換ポイントや手数料、交換完了までの目安が異なっています。
つまり、「銀行に振り込めるか」だけを見るのでは少し足りません。最低交換額・交換レート・手数料・交換までの日数をセットで見るのがおすすめです。
| 確認項目 | 見るポイント |
|---|---|
| 交換レート | 保有ポイントが何円相当になるか |
| 最低交換額 | 何ポイントから申し込めるか |
| 交換手数料 | 交換時にポイントが差し引かれないか |
| 交換時間 | 即時なのか数営業日かかるのか |
| 交換先 | 自分が使っている銀行に対応しているか |
直接現金化できない場合もある
一方、ポイ活アプリの中には銀行振込が用意されていないものもあります。でも、それだけで「現金化できない」と判断するのは早いです。
ポイント交換サービスやデジタルギフトを経由することで、別のポイントへ移せることがあります。
私もMIKOSHIから14,300pt、ワラウから2,500pt、ちょびリッチから500ptをドットマネーへ交換した履歴が残っています。
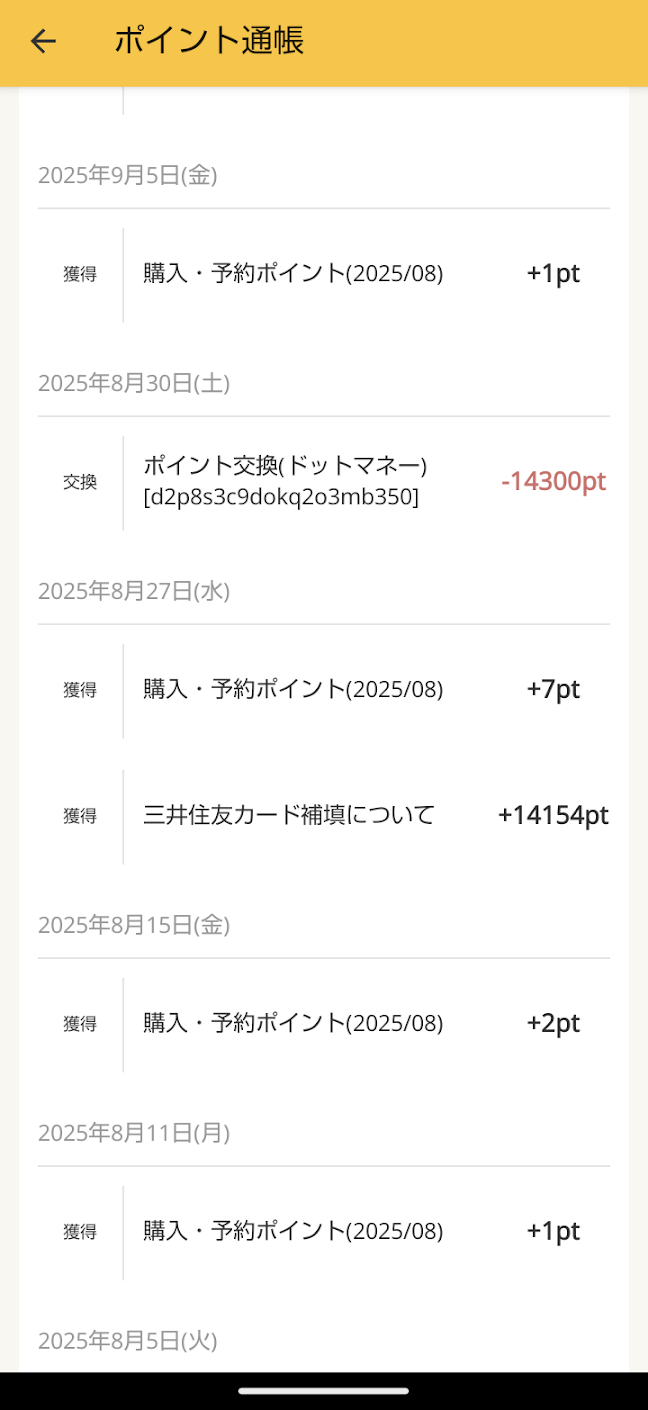
ポイント通帳の画面。三井住友カード補填による14,154ptの獲得や、ドットマネーへの14,300pt交換などが表示されている
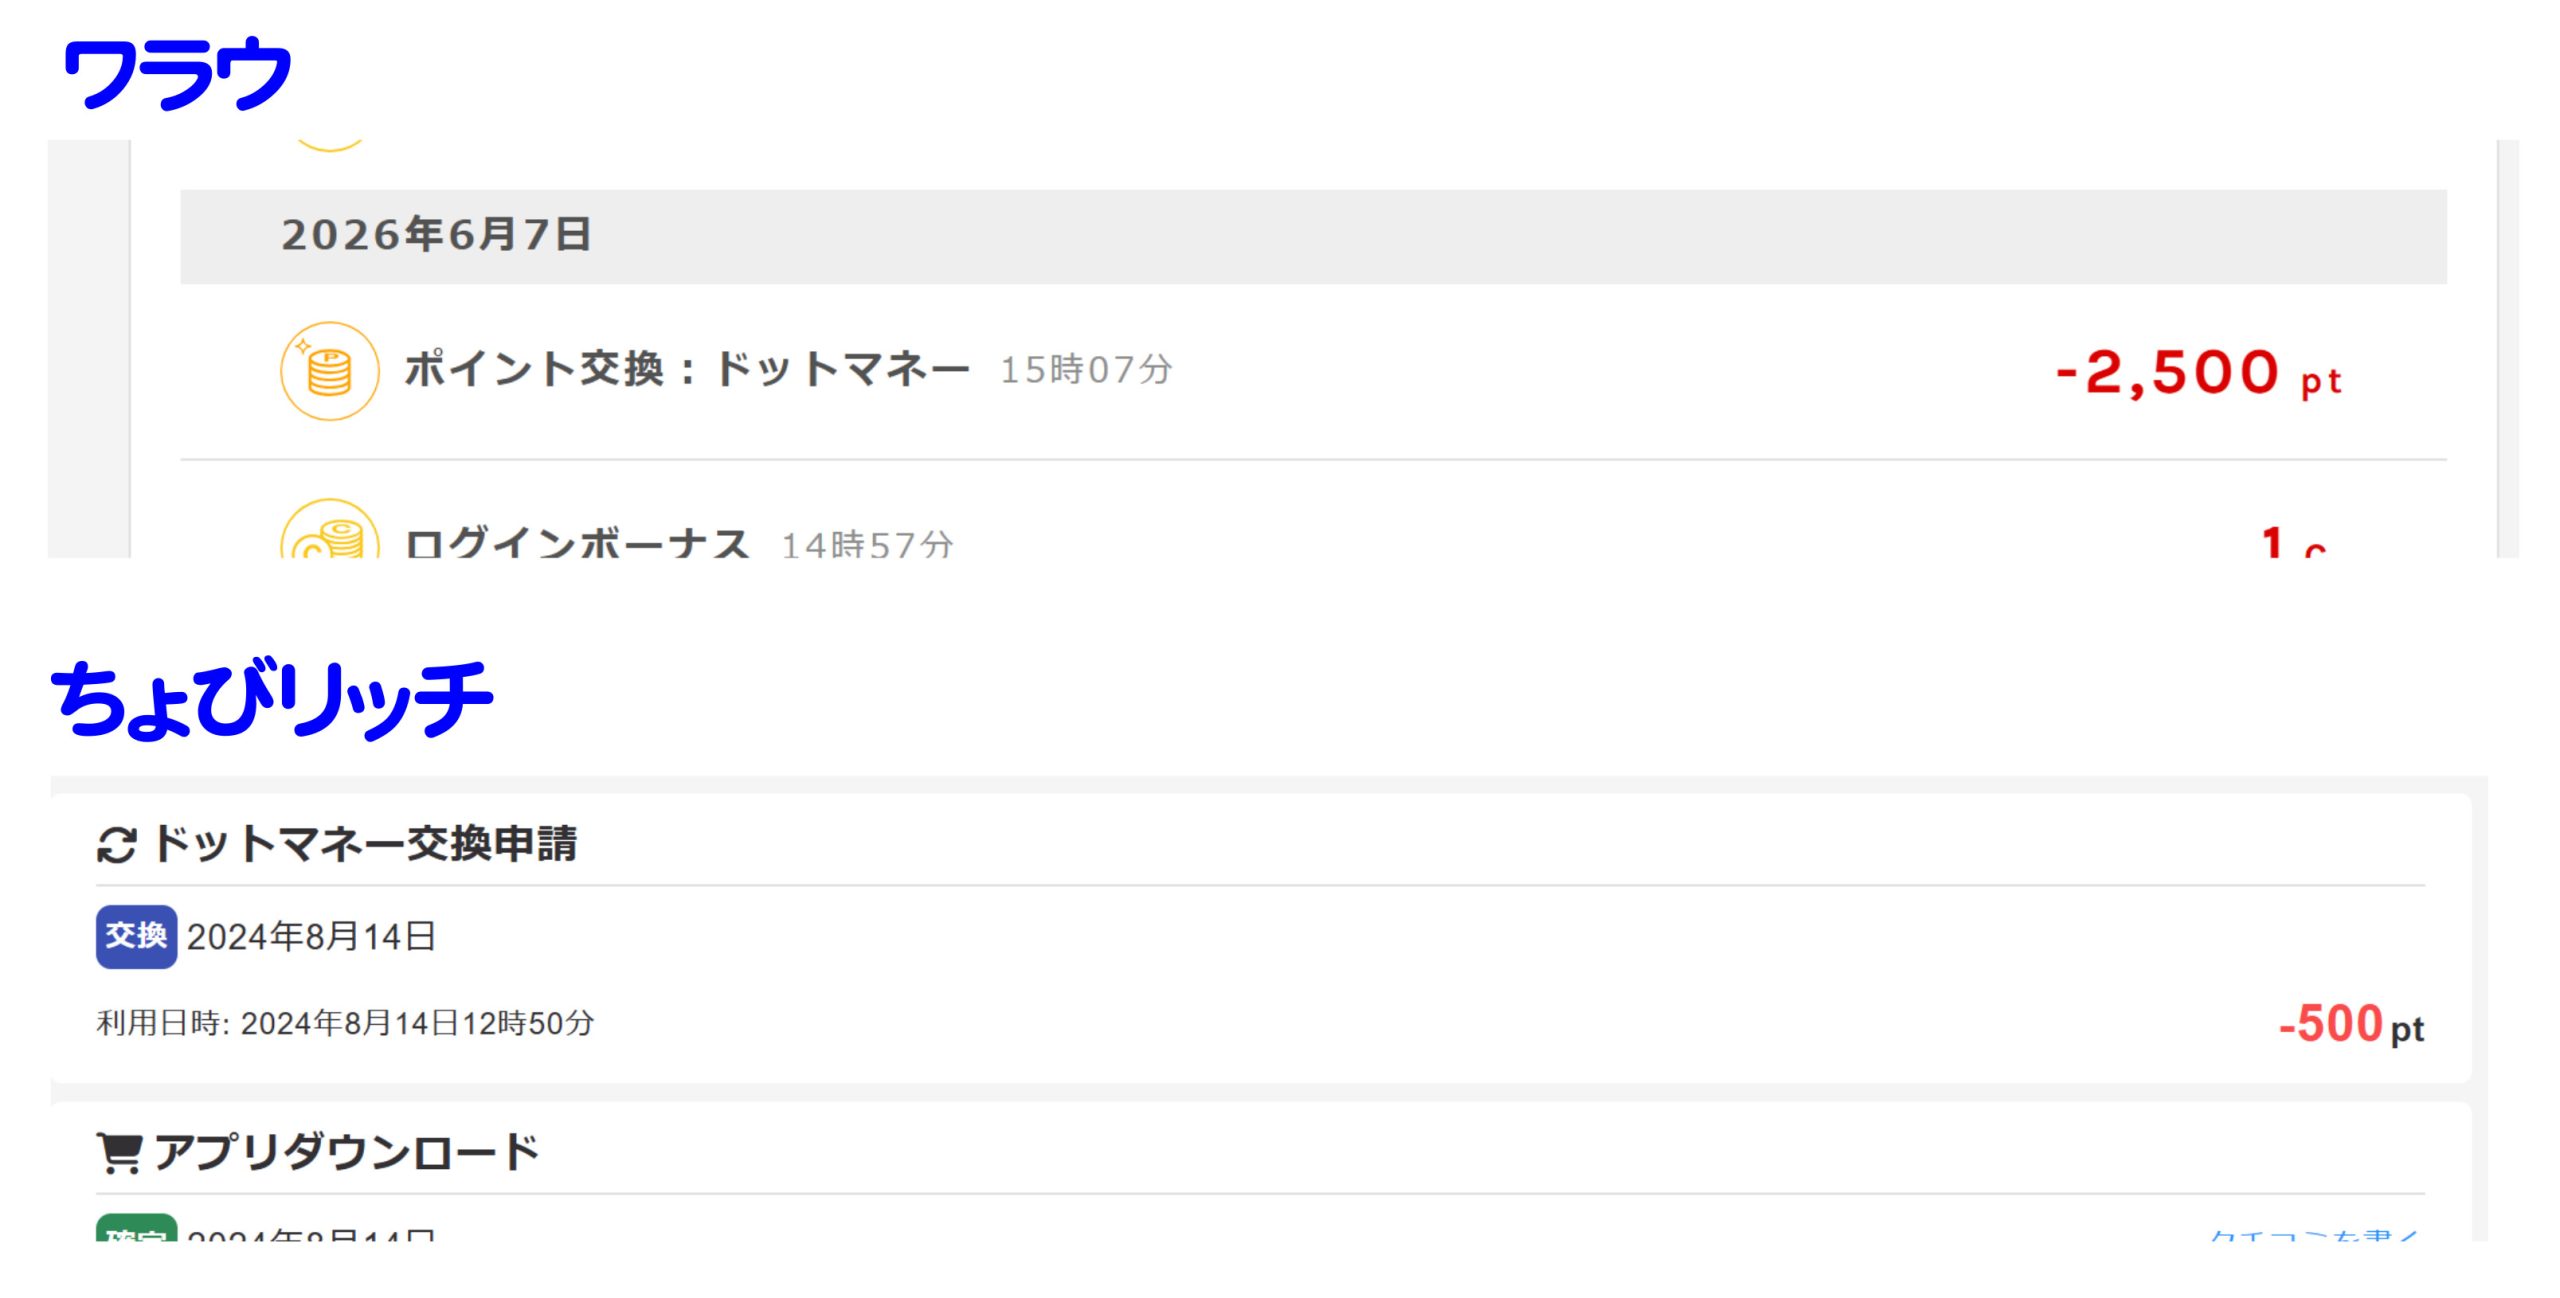
ワラウとちょびリッチのポイント交換実績を上下にまとめた画像。ワラウでは2,500pt、ちょびリッチでは500ptのドットマネー交換が確認できる
ドットマネーやPeXのような交換サービスは、いろいろなサービスのポイントを集めて、別のポイントや銀行振込などへつなげる中継地点のようなものです。
例えばPeXでは、2026年8月時点で銀行振込を含め、dポイント、Vポイント、電子マネーなど複数の交換先が用意されています。
ポイント交換サービスを経由することで、最終的に銀行振込へつなげられる場合があります。また、現金化せず、普段使っている共通ポイントなどへ交換する方法もあります。
◆シゲチのワンポイントアドバイス
最初から複雑な交換ルートを覚える必要はありません。まず直接銀行へ交換して一度「本当にお金になった」という経験をしてから、慣れてきたら交換先を比べてみるくらいで十分ですよ。
現金化前に手数料を確認する
ポイント交換で意外と見落としやすいのが手数料です。
例えば500円分のポイントを持っていても、交換手数料が必要なら、そのまま500円を受け取れるとは限りません。また、同じサービスでも銀行振込は手数料が必要、共通ポイントなら無料ということもあります。
さらに注意したいのが交換レートです。ポイント数だけを見ると増えているように見えても、「1ポイント=1円」とは限りません。
例えば10,000ポイント持っているから1万円というわけではなく、サービスによっては10ポイント=1円相当など独自の単位になっています。
「何ポイント持っているか」ではなく、「交換すると最終的に何円相当になるか」で考えるのがポイントです。
私も交換するときは、交換先を決める前にレートと手数料を見ます。数十円程度の違いでも、ポイ活を長く続けると積み重なってきます。
最低交換額と交換日数にも注意
ポイントが貯まったからといって、1円単位ですぐ銀行へ出せるとは限りません。
サービスごとに最低交換額が決められているため、一定額まで貯めないと交換申請できない場合があります。
交換完了までの時間も同じです。即時で反映される交換先もあれば、数日から数営業日かかるものもあります。
なので「今週中に現金が必要だから、今日ポイントを交換しよう」と考えても間に合わない可能性があります。私はポイントを現金とまったく同じものとして考えず、実際に交換が完了するまではポイントとして扱うようにしています。
また、ポイントには有効期限が設定されている場合があります。また、有効期限だけでなく「一定期間ポイント獲得がない場合」など、サービス独自の失効条件が設定されていることもあります。
ポイ活の現金化で得する考え方
ここまでは、ポイ活で貯めたポイントを銀行へ振り込む基本的な現金化方法を紹介してきました。
銀行へ直接振り込めるサービスなら、それが一番シンプルで分かりやすい方法です。
ただ、私はいつも最短ルートで現金化しているわけではありません。ポイント交換の増量キャンペーンが行われているときは、いったんdポイントへ交換してから現金化することもあります。
少し手間は増えますが、「どうせ交換するなら、少しでもお得に交換したい」という人なら、こうした方法を知っておいてもいいと思います。
増量キャンペーンがあればdポイントへの交換も検討
私はポイントを貯めたら、いつでも同じ交換先へ移しているわけではありません。
dポイントへの交換で増量キャンペーンが行われているときは、銀行へ直接振り込まず、dポイントへの交換を選ぶことがあります。
例えばハピタスで貯めたポイントなら、PeXへ交換し、そこからdポイントへ交換することがあります。
一方、トリマの場合は少し仕組みが違います。トリマではデジタルギフトを経由して各種ポイントなどの交換先を選べるため、私はその中からdポイントを選んで交換しています。
トリマの交換先や実際の交換手順については、トリマのポイント交換を実際に試した記事で、私の交換履歴も交えて紹介しています。
また、MIKOSHIやワラウ、ちょびリッチなどでは、ドットマネーへ交換してからdポイントへ移す方法も利用しています。
つまり、私が利用している主なルートは次のような形です。
私が利用しているdポイントへの交換例
・MIKOSHI、ワラウ、ちょびリッチなど → ドットマネー → dポイント
・トリマ → デジタルギフト → dポイント
ドットマネーやPeXは、各サービスで貯めたポイントをいったんそれぞれのポイントへ交換し、そこからdポイントなどの交換先を選ぶサービスです。
それに対してデジタルギフトは、デジタルギフトという交換先を経由して、その中からdポイントなど希望する交換先を選びます。
似ているようですが、実際に交換してみると少し仕組みが違います。
ポイント交換サービスを経由する場合は、交換元のアプリから交換先のサービスへポイントを移せることに加えて、そのサービスから銀行口座などへ交換できるかも確認しておきましょう。
交換先や最低交換額、手数料などはサービスごとに異なり、途中の交換ルートが変更・終了することもあります。
私が過去に利用できた交換方法でも、現在は同じ手順で交換できるとは限りません。ポイントを移す前に、最終的に希望する交換先までたどり着けるか確認することが大切です。
私がこうしたルートを使う理由の一つが、dポイントへの交換で実施される増量キャンペーンです。
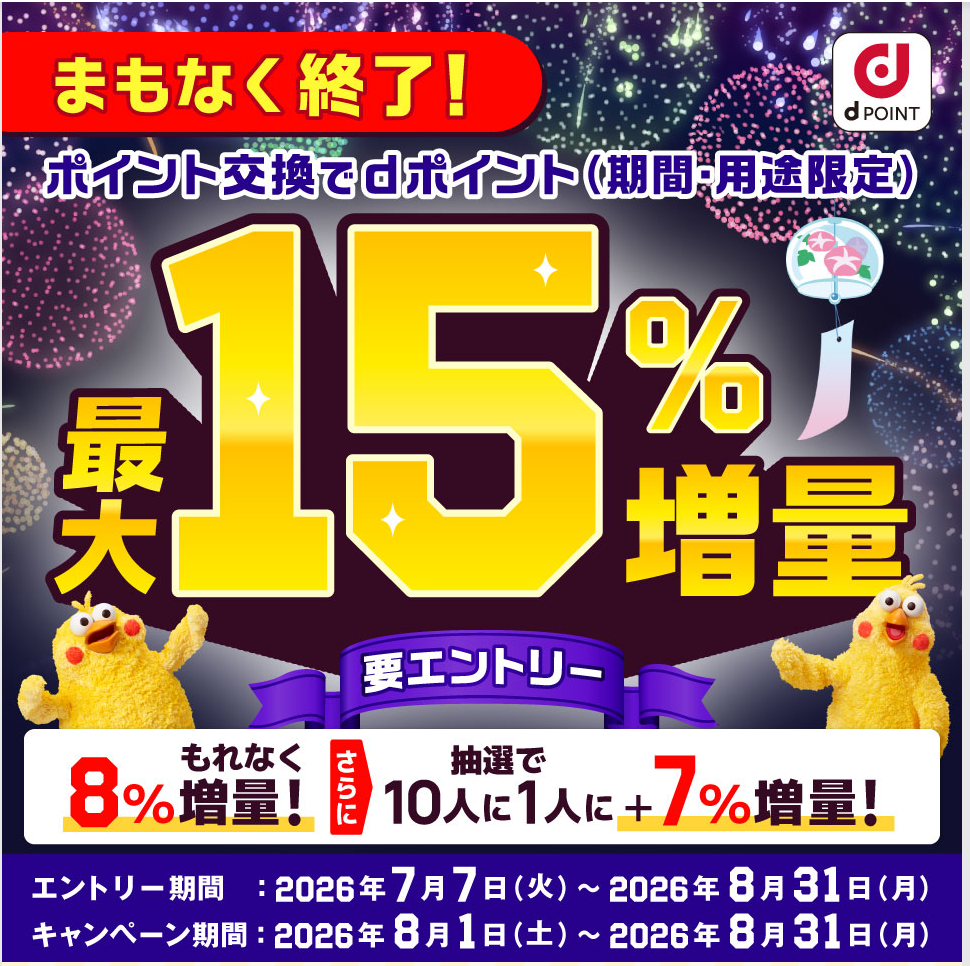
ポイント交換によるdポイント増量キャンペーンの告知画像。「最大15%増量」「要エントリー」などが表示されている
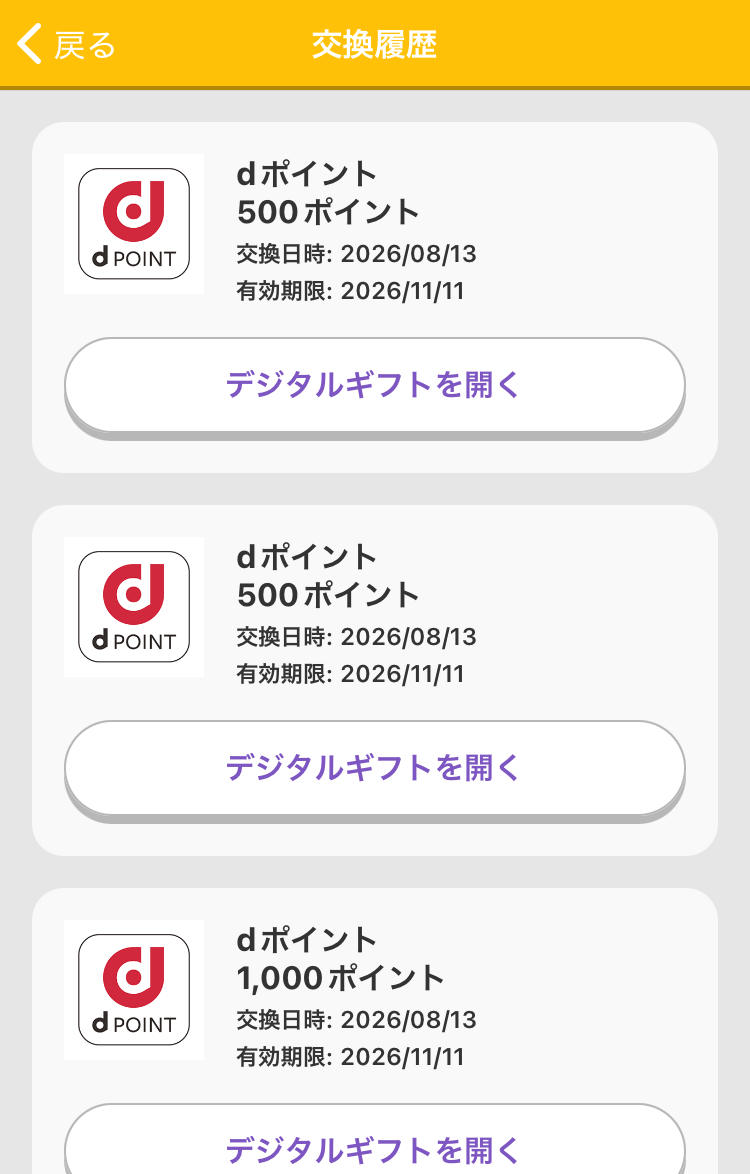
ポイ活で交換したdポイントの交換履歴。500ポイント×2件、1,000ポイント×1件が確認できる
例えば1万円相当のポイントをそのまま銀行へ振り込めば、基本的にはそのまま1万円です。
一方、増量キャンペーンの対象となるルートでdポイントへ交換すれば、キャンペーンの条件に応じて受け取れるポイントが増える場合があります。
dポイントへの交換増量キャンペーンは定期的に実施されているため、私は普段は急いで交換せず、キャンペーンが始まるまでポイントを貯めて待つことが多いです。
そしてキャンペーンが始まったら、貯めておいたポイントをまとめてdポイントへ交換します。せっかく同じポイントを交換するなら、少しでも多く受け取れるタイミングで交換したいからです。
ただし、キャンペーンの対象となる交換元や増量率、上限、エントリーの有無などは毎回同じとは限りません。そのため、キャンペーンが始まったら今回の条件を確認してからまとめて交換するようにしています。
◆シゲチのワンポイントアドバイス
直接銀行へ振り込む方法の方が簡単ですが、交換作業に慣れてきたら、キャンペーンを利用する方法も覚えておくと選択肢が増えます。「少し手間をかけても、その分お得に交換したい」という人には向いている方法だと思います。
dポイントから現金化する方法
では、交換したdポイントをどうやって現金にするのか。
私が利用しているのが、dポイントをマネックス証券で使う方法です。
マネックス証券ではdポイントを投資信託の購入に利用できます。
私自身も、ポイ活で貯めたポイントをdポイントへ交換し、そのdポイントで投資信託を購入した経験があります。その後、投資信託を売却し、売却代金を銀行口座へ出金するところまで実際に行いました。
つまり、私の場合はdポイントを投資信託の購入に利用し、売却を経て現金として受け取ることができました。
私の場合は、
ポイ活で貯めたポイント → dポイント → マネックス証券で投資信託を購入 → 売却 → 現金
という流れになります。
銀行へ直接振り込む方法と比べれば手順は増えますが、dポイントへの交換時に増量キャンペーンを利用できれば、そのメリットを受けたうえで現金化を目指せます。
なお、dポイントの増量キャンペーンでは、増量分が期間・用途限定ポイントとして付与される場合があります。マネックス証券では期間・用途限定ポイントも投資信託の購入に利用できますが、ポイントの有効期限やキャンペーンの適用条件は事前に確認しておきましょう。
ただし、ここで一つ注意しておきたいことがあります。
投資信託は価格が変動するため、dポイントで購入した金額と売却時の金額が必ず同じになるわけではありません。
例えば1,000ポイントを使って購入しても、売却時には1,000円より増えていることもあれば、減っていることもあります。
そのため、銀行振込のように「1,000円相当のポイントを、そのまま1,000円の現金に交換する」という仕組みとは違います。
dポイントからマネックス証券を経由する方法では投資信託を購入するため、売却時の価格によって受け取れる金額が変わる可能性があります。
初めてポイ活で現金化するなら、まず銀行へ直接振り込む方法でも十分だと思います。
一方で、ポイ活に慣れてきて「せっかく交換するなら少しでもお得にしたい」と思うようになったら、増量キャンペーンを利用してdポイントへ交換し、そこから現金化する方法にチャレンジしてみるのも一つの選択肢です。
私自身も、いつでもこのルートを使うわけではありません。キャンペーンの内容や交換したい金額などを見ながら、銀行へ直接振り込むか、dポイントを経由するかを使い分けています。
「簡単さを優先するなら銀行振込」「少し手間をかけてもお得に交換したいならキャンペーンも活用する」くらいに考えておくと、自分に合った現金化方法を選びやすいと思います。
ポイ活の現金化に関するよくある質問(FAQ)
Q1. ポイ活で貯めたポイントは現金にできますか?
A. 銀行振込に対応したポイントサイトやポイ活サービスなら現金にできます。私もハピタスから銀行口座へ何度も交換しています。ただし、銀行振込に対応していないアプリもあるため、その場合はドットマネーやPeXなど別の交換サービスを利用できるか確認します。
Q2. ポイ活を現金化する一番簡単な方法は?
A. 初めてなら、ポイントサイトから自分名義の銀行口座へ直接振り込む方法が分かりやすいです。複数の交換サービスを経由する方法もありますが、最初から複雑なルートを使う必要はないと思います。
Q3. ポイント交換には手数料がかかりますか?
A. サービスと交換先によって違います。無料の場合もあれば、一定のポイントが交換手数料として必要な場合もあります。同じサービス内でも銀行、共通ポイント、ギフト券で条件が違うことがあるため、交換前に交換レートと手数料を一緒に見ています。
Q4. ポイ活の現金化にはどれくらい時間がかかりますか?
A. 即時に交換されるものから数営業日かかるものまであります。さらに交換サービスを何段階か経由すると、それぞれの交換時間が加わります。すぐ使う予定があるなら、交換完了までの日数も確認してから申し込むのがおすすめです。
まとめ|ポイ活の現金化は簡単な方法から
ポイ活で貯めたポイントを現金化する方法は、思っているほど難しくありません。銀行振込に対応しているサービスなら、交換条件を確認して自分の銀行口座へ振り込むのが一番分かりやすい方法です。
私自身もハピタスから銀行へ直接交換していますし、MIKOSHI、ワラウ、ちょびリッチなどからドットマネーへ移した経験もあります。また、ハピタスからPeXを経由したり、トリマからデジタルギフトを経由したりして、dポイントへ交換することもあります。
大切なのは、「とにかく現金にすること」だけで交換先を決めないことです。
- すぐ現金が欲しいなら銀行振込
- 交換前に手数料や最低交換額を確認
- 急がないならdポイント増量キャンペーンを待つ方法もある
- 少しでもお得に交換したいなら経由ルートも検討
ポイ活を始めたばかりなら、まず一度銀行振込を経験してみると、「貯めたポイントが本当にお金になる」という感覚がつかみやすいと思います。
そのうえで慣れてきたら、交換レートやキャンペーンを見ながら自分に合った交換先を選ぶ。私はこのくらいの距離感でポイ活を続けています。
数円のお得を追いかけて交換方法を複雑にするより、貯めるところから使うところまで無理なく続けられるルートを作ること。長くポイ活を続けるなら、それが結局いちばん使いやすい方法かなと思います。
ポイント交換だけでなく、ポイ活そのものにかける時間と報酬のバランスが気になる方は、ポイ活は時間の無駄なのか、5年続けて考えたことをまとめた記事も参考にしてください。